Domain frischluftsystem.de kaufen?
Wir ziehen mit dem Projekt
frischluftsystem.de um.
Sind Sie am Kauf der Domain
frischluftsystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frischluftsystem.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Busch Raumluftsensor CO2 Zur Steuerung der Frischluftzufuhr 1091 UMit Anzeige für Kohlendioxid, Luftfeuchtigkeit, Temperatur und Luftdruck. Einstellwerte: Kohlendioxid 800 ppm ... 1500 ppm, Luftfeuchtigkeit 40% ... 95% . Mit 2 potentialfreien Relaiskontakten. Nennspannung: 230 V~ Nennstrom 6 A cos = 1 Ohne Spreizbefestigung. Passend für Zentralscheibe...286,25 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Busch Raumluftsensor CO2 Zur Steuerung der Frischluftzufuhr 1091 UMit Anzeige für Kohlendioxid, Luftfeuchtigkeit, Temperatur und Luftdruck. Einstellwerte: Kohlendioxid 800 ppm ... 1500 ppm, Luftfeuchtigkeit 40% ... 95% . Mit 2 potentialfreien Relaiskontakten. Nennspannung: 230 V~ Nennstrom 6 A cos = 1 Ohne Spreizbefestigung. Passend für Zentralscheibe...286,25 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
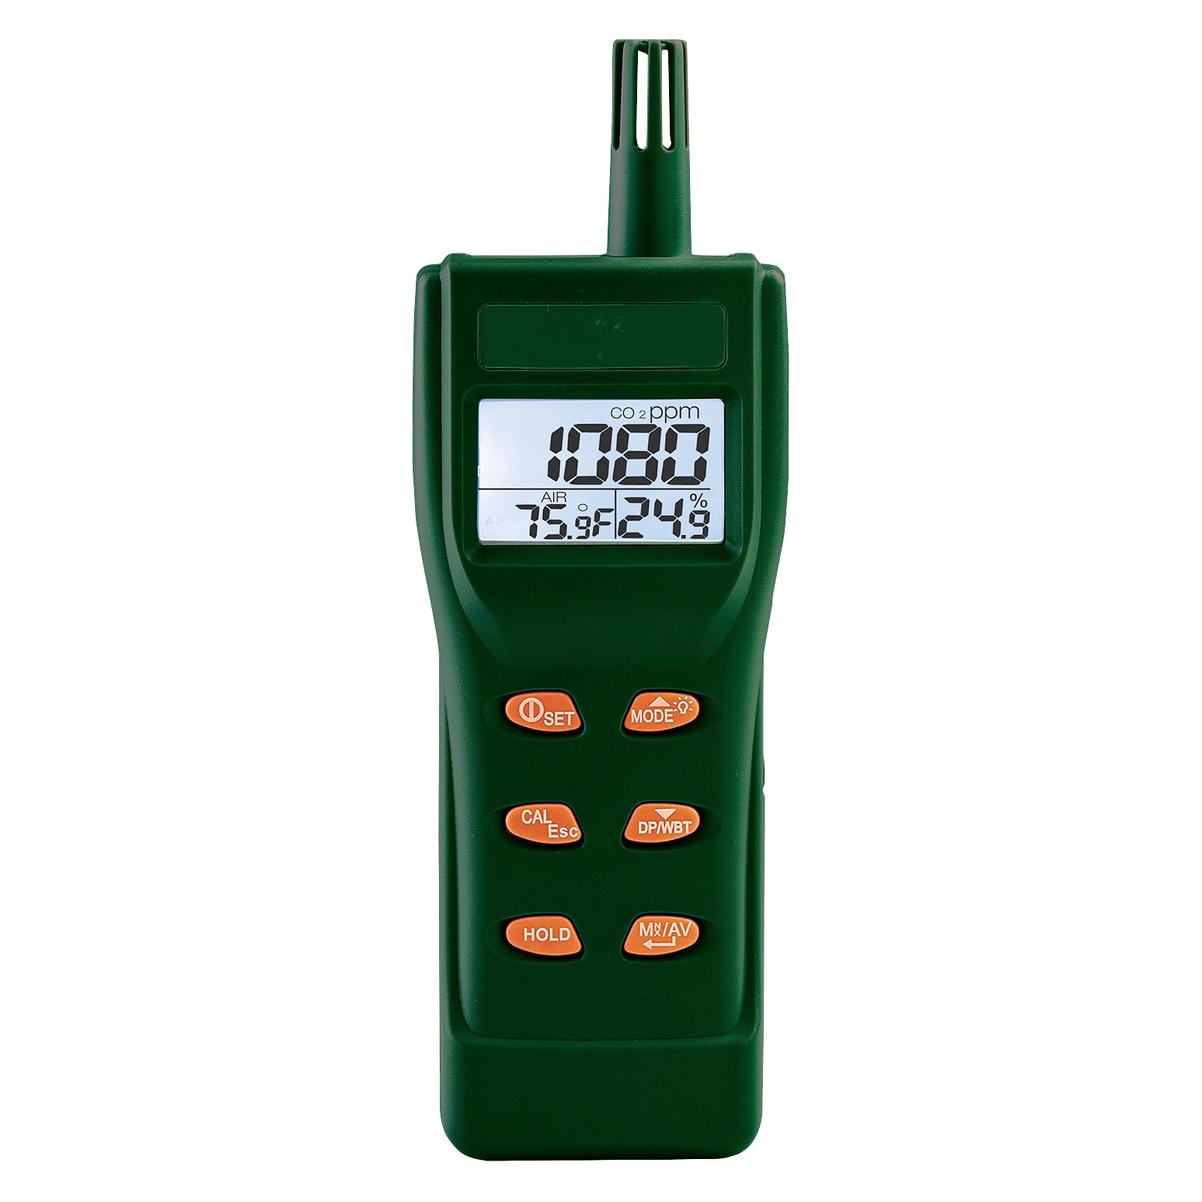
Extech, Detektor, Tragbares Messgerät (Luftqualität)Das Extech CO250 CO2 Messgerät ist ein tragbares Gerät zur Überwachung der Luftqualität in Innenräumen. Es bietet eine umfassende Analyse der Luftbedingungen, indem es nicht nur die Kohlendioxidkonzentration (CO2) misst, sondern auch Temperatur, Feuchtigkeit, Taupunkt und den Feuchtkugelwert erfasst. Dieses Messgerät ist besonders nützlich für die Überwachung von Umgebungen, in denen eine gute Luftqualität entscheidend ist, wie beispielsweise in Büros, Schulen oder Wohnräumen. Mit der Fähigkeit, zeitlich gewichtete Durchschnittswerte für TWA und STEL zu berechnen, ermöglicht es eine präzise Bewertung der Luftqualität über längere Zeiträume. Der programmierbare akustische Alarm bietet eine zusätzliche Sicherheit, indem er Benutzer auf kritische Werte aufmerksam macht. Das kompakte Design und die einfache Handhabung machen es zu einem praktischen Werkzeug für Fachleute und Privatpersonen gleichermassen. - Misst CO2, Temperatur, Feuchtigkeit, Taupunkt und Feuchtkugelwert - Berechnet zeitlich gewichtete Durchschnittswerte für TWA und STEL - Benutzerprogrammierbarer akustischer Alarm zur Warnung bei kritischen Werten - Batteriebetriebene Energieversorgung für mobile Nutzung.570,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.